
一、市场爆发:技术迭代与产业升级的双重驱动
1. 全球市场规模与增长逻辑
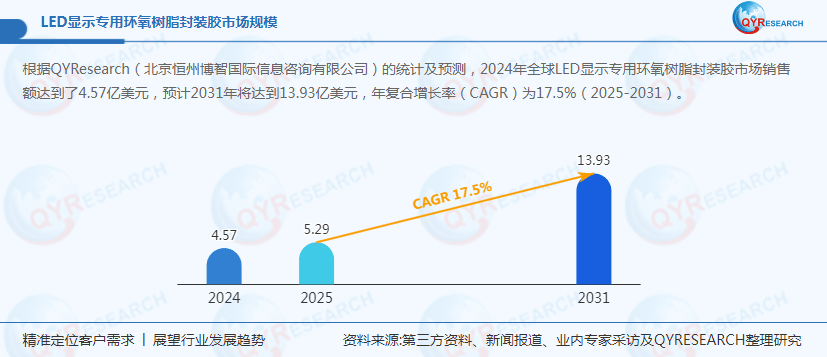
2024年全球LED显示专用环氧树脂封装胶市场规模达4.57亿美元,这一数字背后是三大核心增长引擎:
Mini/Micro LED技术商业化:2024年Mini LED显示产品出货量突破500万台,带动封装胶需求年增25%。三星Neo QLED、TCL X11G等高端电视采用Mini LED背光技术,单台屏幕封装胶用量较传统LCD提升3倍;
新能源汽车渗透率跃升:2024年全球车载LED市场规模突破120亿美元,特斯拉、比亚迪等车企在智能车灯、氛围灯系统中大量采用高导热封装胶,推动汽车领域需求占比达25%;
超高清显示需求爆发:商业地产、体育场馆等领域加速渗透8K LED大屏,2024年全球广告显示屏封装胶需求激增35%,沙特“2030愿景”智慧城市项目单年采购量超2000吨。
2. 驱动因素:从成本竞争到价值创造
技术壁垒提升附加值:双组份环氧封装胶凭借固化速度快、耐候性强等特性占据70%市场份额,而单组份产品通过低温固化技术(2024年市场份额达12%)解决Mini LED芯片热应力问题,单价提升至传统材料的3倍;
政策红利释放产能:中国《中国制造2025》对高端电子材料单家企业最高补贴2000万元,推动北京康美特等企业研发投入占比超10%,成功突破高折射率(n≥1.58)、低吸水率(≤0.1%)等关键技术;
环保法规倒逼转型:欧盟REACH法规将VOC排放限制从50g/L收紧至20g/L,2024年水性封装胶市场份额提升至18%,汕头市骏码凯撒等企业通过乳液聚合技术实现固含量60%、VOCs接近零排放。
二、竞争格局:欧美技术垄断与亚太成本突围
1. 全球市场参与者分析
企业名称市场份额技术优势战略布局3M(美国)17%纳米级封装技术实现热导率2.5W/m·K覆盖消费电子、汽车、工业全领域,2024年为苹果Vision Pro独家供应光学级封装胶Henkel(德国)12%生物基环氧树脂降低碳足迹40%深耕欧洲市场,与宝马、西门子合作开发车规级封装方案Parker LORD(美国)8%航空航天级耐辐射封装胶专注高端工业应用,2024年为NASA火星探测器提供极端环境封装材料汕头市骏码凯撒(中国)9%性价比优势突出,出口东南亚占比35%在越南、泰国建设“近岸外包”基地,2026年产能占比将提升至25%北京康美特(中国)6%Mini LED封装胶技术迭代速度行业领先与京东方、TCL华星共建联合实验室,2024年推出折射率1.62的超高透光产品2. 技术路线之争:从“单一性能”到“系统解决方案”
材料创新:3M通过分子结构设计开发出自修复封装胶,可在-40℃至150℃环境下自动修复微裂纹,延长LED器件寿命至10万小时;
工艺突破:Henkel采用3D打印技术实现封装胶的梯度结构,在特斯拉Cybertruck尾灯中实现光效均匀性提升30%;
生态构建:Parker LORD推出“封装胶+驱动IC+散热模组”一体化服务包,将客户产品开发周期从6个月缩短至8周。
三、区域市场:亚太崛起与北美转型
1. 亚太市场:中国引领,东南亚崛起
中国市场:2024年规模达1.12亿美元,占全球24.5%,长三角、珠三角形成“材料-封装-应用”闭环。东莞某企业通过智能生产线将Mini LED封装胶良品率提升至99.2%,成本较韩国同行低18%;
东南亚市场:越南、泰国电子制造业崛起,2024年LED封装胶进口量同比增长40%。三星、LG在越南的OLED工厂带动本地封装胶需求,中企通过“区域制造中心+本地化生产”模式快速响应,预计2026年产能占比将达25%;
印度市场:“数字印度”计划推动智慧城市建设,2024年广告显示屏封装胶需求增长28%,但基础设施薄弱导致物流成本占比高达15%,成为中企布局痛点。
2. 北美市场:关税压力下的技术深耕
贸易壁垒倒逼创新:2024年加征关税后,中国企业对美出口成本增加15%-20%,3M、道康宁等本土企业通过垂直整合将供应链本土化率提升至85%;
高端市场垄断:北美占据全球30%产能,在航空航天、医疗照明等高附加值领域占据90%份额。Parker LORD为波音787客机开发的耐辐射封装胶,单价达800美元/公斤,是消费级产品的20倍;
新兴领域布局:特斯拉Model S Plaid采用耐-40℃至150℃的特种封装胶,推动车用领域需求CAGR达19.7%。
3. 欧洲市场:环保法规与碳中和驱动
绿色转型先行:欧盟《电子废弃物指令》要求封装胶中铅、汞含量低于0.1%,Henkel生物基产品获TÜV认证,毛利率较传统产品高15个百分点;
建筑节能需求:德国被动房标准推动低能耗LED照明普及,2024年建筑领域封装胶需求占比达35%,远高于全球20%的平均水平;
工业4.0融合:西门子、巴斯夫合作开发智能封装胶生产线,通过AI实时监控固化温度,将能耗降低22%。
四、未来挑战:技术迭代与可持续发展并行
1. 发展机遇
新兴应用场景:元宇宙显示、植物工厂照明、量子点封装等领域将创造百亿美元级市场。日本企业已开发出促进光合作用的红蓝光复合封装胶,单亩植物工厂年节省电费1.2万美元;
材料跨界融合:封装胶与电子材料结合可开发导电粘接复合材料,与光学材料结合可实现动态调光功能。华为5G基站采用LED封装胶技术,使热管理效率提升20%;
循环经济模式:水性封装胶、可降解材料研发加速。某企业开发的淀粉基封装胶可在180天内自然分解,获沙特NEOM未来城项目青睐。
2. 核心挑战
技术封锁:美国对华高端原料出口管制延伸至纳米级封装材料,影响中企在航空航天领域的拓展;
成本波动:环氧树脂价格受国际原油影响剧烈,2024年LME环氧树脂价格波动区间达2200-2800美元/吨,压缩企业利润;
回收体系缺失:全球封装胶回收率不足30%,而再生铝成本较原生铝低25%。Alcoa计划2030年将回收料占比提升至50%,降低碳足迹40%。
五、行业前景:从“材料供应商”到“光电子系统服务商”
LED显示专用环氧树脂封装胶的竞争,已从单一产品性能比拼升级为技术生态构建能力较量。未来五年,行业将呈现三大趋势:
材料与芯片协同创新:台积电已与封装胶企业联合开发3D堆叠方案,将光效提升15%;
服务模式转型:首尔半导体推出“封装胶+驱动IC”一体化服务包,客户复购率提升40%;
碳中和目标重构产业链:光伏封装胶企业跨界布局LED领域,通过共享硅料供应链降低生产成本20%。
在这场静默的材料革命中,中国企业的角色正从“成本竞争者”转变为“技术定义者”。北京康美特在Mini LED封装胶领域的突破,汕头市骏码凯撒在东南亚的本地化生产,木林森“封装+照明+品牌”的协同布局——这些实践证明,唯有坚持自主创新、深耕细分市场、构建差异化技术壁垒,方能在千亿级市场中占据一席之地。当LED显示技术不断突破物理极限,封装胶这一“隐形冠军”必将照亮半导体照明的下一个黄金时代。
原文源自网络,如有侵权请联系删除。


